Il file non sale
Il lettore è codice che gira nel browser, sul computer di chi lo usa. Riconosce lo schema dal riferimento alla tassonomia, individua l’esercizio dalle date dei contesti, applica la mappatura e riempie i campi.
Trentaquattro calcolatori fiscali e del lavoro, gratuiti, con le formule in chiaro. Il conto lo fa il server; il dato resta a chi lo ha inserito.
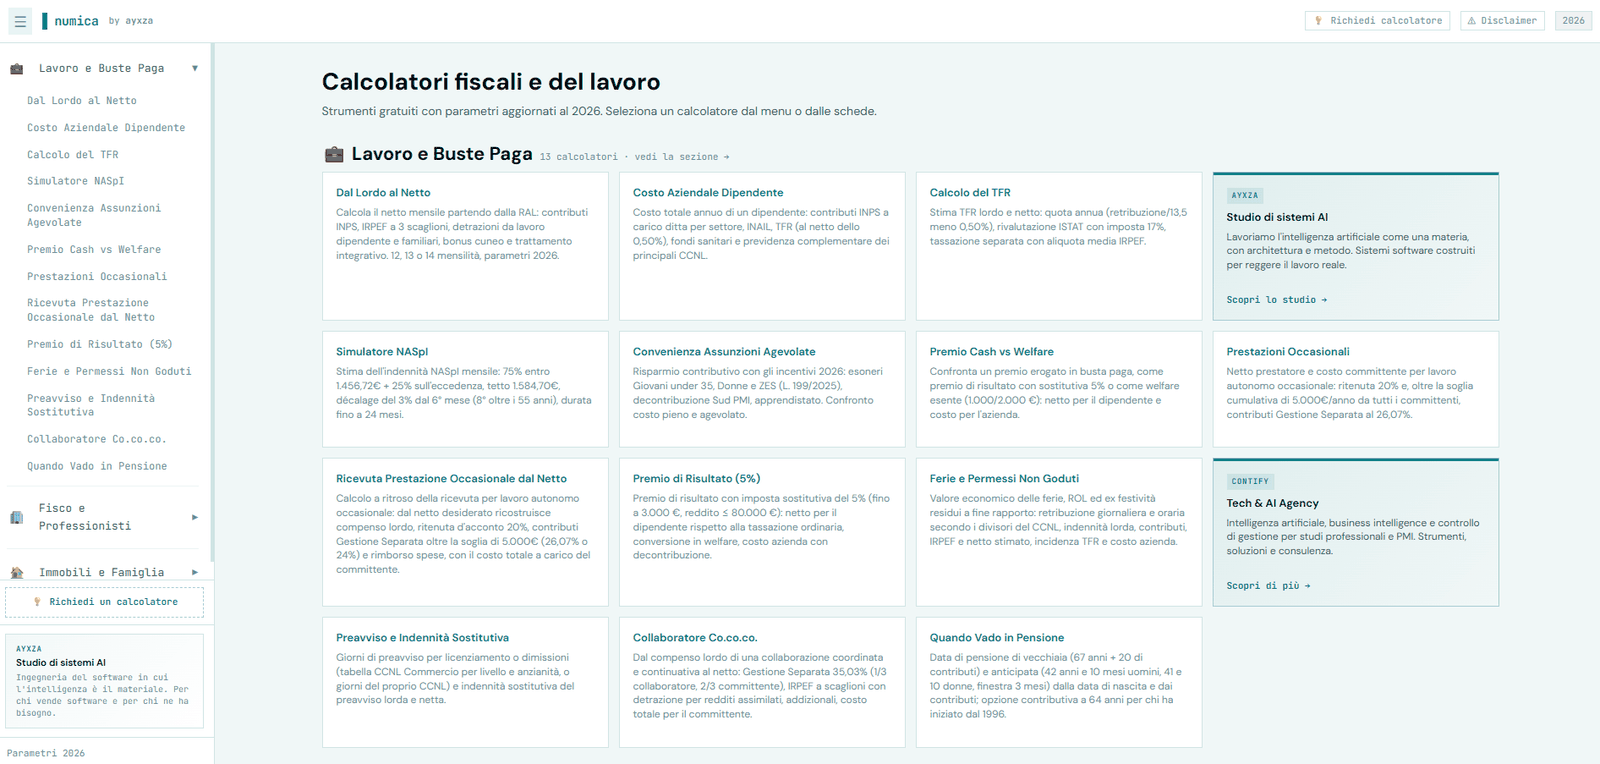
Numica è un sito di calcolo per commercialisti, consulenti del lavoro e per chiunque debba rispondere in fretta a una domanda che ha dentro un numero: quanto resta in busta paga partendo dalla RAL, quanto costa davvero un dipendente all’azienda, quanto pesa il ravvedimento di un’imposta versata in ritardo, se conviene il regime forfettario o l’ordinario, che cosa dicono di un bilancio gli indici di allerta e il DSCR. Non è un gestionale, non chiede registrazione, non conserva pratiche.
La scelta che lo distingue è di metodo prima che di funzione. Un calcolatore fiscale riceve dati che descrivono una persona o un’impresa: il reddito, i figli, la casa, i debiti verso le banche e verso l’erario. Numica è costruito perché quei dati non lascino traccia. Nessun servizio di terze parti carica nella pagina, nessun cookie di profilazione, nessun log degli input. La richiesta di calcolo entra, la risposta esce, e in mezzo non viene scritto nulla. Il resto segue la stessa regola: ogni calcolatore espone le proprie formule, le fonti normative e i parametri dell’anno, e ogni parametro dichiara la circolare o il decreto da cui viene.
Per chi è. Tre usi ricorrenti, e sono diversi fra loro. Il professionista che deve dare una risposta al telefono mentre il cliente è in linea, e non può aprire il gestionale per una stima. L’imprenditore o il privato che vuole verificare un’offerta di lavoro, una busta paga, una proposta di locazione, senza chiedere un appuntamento per una domanda da tre minuti. E chi sta preparando una decisione — assumere con quale incentivo, distribuire utili o lasciarli in società, comprare l’auto o noleggiarla — e ha bisogno di vedere i due scenari accanto, con i numeri che li separano.
Perché sta in questo catalogo. Numica non contiene intelligenza artificiale, e non finge di contenerla: è aritmetica di legge, verificata caso per caso. Sta qui perché mostra la parte del mestiere che resta identica quando il materiale cambia, la disciplina che regge anche i sistemi in cui il modello decide davvero: parametri in un posto solo, formule esposte, risultati messi alla prova prima di ogni pubblicazione, e un trattamento dei dati che si può descrivere per intero in una pagina.
Il valore di uno strumento di analisi non sta negli indici che calcola, ma in che cosa legge senza chiedere e dove finisce il file mentre lo legge.
Dal 2010 ogni società di capitali italiana deposita il bilancio al Registro delle Imprese in formato XBRL, per obbligo di un decreto del Presidente del Consiglio del dicembre 2008, con una motivazione che il Registro ripete ancora oggi: rendere le informazioni «immediatamente fruibili da terzi». Sedici anni dopo, nella maggior parte degli studi il bilancio arriva come PDF e i numeri si ricopiano a mano in un foglio di calcolo. Il file leggibile dalle macchine sta nella stessa cartella e non lo apre nessuno.
La pagina di analisi di bilancio di Numica parte da lì. Legge l’istanza XBRL, compila il modulo da sola, calcola gli indici di allerta del Consiglio nazionale dei commercialisti con le soglie del settore, il DSCR a sei mesi e i KPI classici — EBITDA, ROI, ROE, posizione finanziaria netta — con i controlli di quadratura sullo stato patrimoniale. Trentasette campi, che diventano zero da digitare quando il file c’è.
Il lettore è codice che gira nel browser, sul computer di chi lo usa. Riconosce lo schema dal riferimento alla tassonomia, individua l’esercizio dalle date dei contesti, applica la mappatura e riempie i campi.
Quello che parte è il normale invio del modulo: gli stessi valori che si sarebbero digitati a mano. Denominazione, codice fiscale, sede, REA restano sul dispositivo. Zero byte del file XBRL raggiungono il server.
Accanto a ciascun valore compare da dove viene: dal file assente non disponibile da indicare. Chi legge sa sempre che cosa ha letto la macchina e che cosa no.
Il motore è lo stesso di sempre, sul server, coperto dagli stessi test. Una pagina compilata dal file è indistinguibile da una compilata a mano: una correzione del lettore non cambia nessun numero già calcolato.
L’XBRL omette le righe a zero. Per quasi tutte le voci di conto economico l’assenza è uno zero, e trattarla così è corretto. Ma nello schema abbreviato — quello della grande maggioranza delle società di capitali — i debiti compaiono solo per totale: debiti tributari e previdenziali, che servono a uno dei cinque indici, stanno in un prospetto della nota integrativa che il codice civile rende facoltativo. Nel micro la nota integrativa non c’è affatto.
Se quel prospetto non è stato compilato, i due valori non esistono, e nessun algoritmo può inventarli. Trattarli come zero produrrebbe un indice falso: un segnale spento che dovrebbe essere acceso. La distinzione fra assente perché è zero e assente perché non dichiarato è a carico di chi scrive il lettore, non del file. Qui il campo resta vuoto e l’esito si dichiara incompleto.
Il documento Crisi d’impresa. Gli indici dell’allerta è del 20 ottobre 2019. Il decreto ministeriale che avrebbe dovuto approvarlo non è mai arrivato, e il Codice della crisi in vigore dal 15 luglio 2022, dopo il decreto legislativo 83, ha superato l’intero sistema degli indici: al loro posto ci sono i segnali sui ritardi di pagamento e l’obbligo degli adeguati assetti dell’articolo 2086 del codice civile.
Si calcolano lo stesso perché restano l’unico sistema di soglie per settore costruito su un campione ampio di bilanci italiani, pubblicato da un’istituzione, con una gerarchia esplicita e regole scritte anche per i casi limite. Non sono norma: sono prassi documentata, e vanno presentati per quello che sono. Sotto ogni risultato la pagina lo scrive.
Il DSCR del Consiglio nazionale è prospettico: confronta i flussi dei sei mesi successivi con le quote capitale in scadenza. Dal bilancio, che racconta l’anno chiuso, non si ricava. Molti strumenti lo calcolano ugualmente con una formula bancaria costruita sull’EBITDA e gli danno lo stesso nome: è un numero sbagliato con un’etichetta autorevole.
Qui i quattro ingredienti si chiedono a chi usa lo strumento — liquidità iniziale, entrate previste, uscite
previste, quote capitale in scadenza — proponendo la liquidità di bilancio come punto di partenza da
aggiornare. Tutti e quattro o nessuno: con tre valori su quattro il calcolatore restituisce un
errore, non una stima.
Di ogni indice si vedono numeratore, denominatore, valore, soglia del settore e direzione del confronto. Non un pallino colorato: la frazione da cui il pallino nascerebbe. Le regole per i denominatori nulli sono quelle dell’appendice metodologica del documento, applicate una per una.
E si dice anche quando non c’è un allarme: secondo il documento stesso, fino a due segnali accesi su cinque la situazione è nella norma del campione. Uno strumento che mostra un rosso senza questa riga fa leggere una cosa falsa.
La gerarchia, nell’ordine in cui va letta
| Gradino | Che cosa guarda | Che cosa decide |
|---|---|---|
| 01 | Patrimonio netto negativoPatrimonio netto rettificato, al netto dei crediti verso soci e della riserva per copertura perdite. | Da solo fa ragionevolmente presumere lo stato di crisi. Gli altri gradini non servono. |
| 02 | DSCR a sei mesiFlussi previsti sulle quote capitale in scadenza, dal budget di tesoreria, dichiarati dall’utente. | Se i dati previsionali sono attendibili decide il DSCR, e gli indici di settore restano informativi. |
| 03 | Cinque indici di settoreOneri finanziari su ricavi · patrimonio netto su debiti · liquidità a breve · cash flow su attivo · debiti tributari e previdenziali su attivo. | La presunzione scatta solo se tutti e cinque superano la soglia del settore. Non uno, non tre. |
Come va letta. Gli indici sono un riferimento di prassi del 2019, non più previsto dalla norma dopo il 2022, e le soglie sono tarate su bilanci ordinari di imprese non micro. Un rapporto fra grandezze di bilancio è una fotografia a fine anno: la crisi, quando arriva, si manifesta nei flussi di cassa dei mesi successivi e nei ritardi di pagamento, che il bilancio non contiene. Il Codice della crisi ha spostato il baricentro sugli adeguati assetti proprio per questo. Il risultato è una lettura, non una diagnosi, e va verificato con un professionista abilitato.
Il dato fiscale è un dato personale. La regola è che il calcolo non lo trattenga.
Il browser che apre una pagina di Numica dialoga con un solo dominio: quello di Numica. I caratteri tipografici sono ospitati sullo stesso server e non scaricati da una CDN esterna; non ci sono script di analisi di terzi, né pixel, né mappe, né widget sociali. Un blocco della pubblicità non ha nulla da bloccare.
Per questo il sito non ha un cookie banner: non perché lo abbia nascosto, ma perché non esiste alcun tracciamento da autorizzare. L’unico cookie in circolazione è quello tecnico di sessione dell’area di amministrazione, che il visitatore comune non incontra mai. Il sito si installa sul telefono come un’app; anche così mette in memoria solo caratteri, stili e icone, mentre pagine e calcoli passano sempre dal server.
Ogni calcolo è una richiesta al server che riceve i valori inseriti, esegue la funzione del calcolatore e restituisce il risultato. Il controller che la riceve non scrive gli input né in una base dati né in un file di log: reddito, canone, ISEE, età dei figli, prezzo di vendita di un immobile, voci di uno stato patrimoniale entrano, producono una risposta, e non vengono conservati.
Ciò che il sito registra è che un calcolo è avvenuto su quel calcolatore, senza i suoi valori. È l’unica misura che serve per sapere quali strumenti vengono usati e quali no.
Lo schema diffuso nel mercato è quello in cui il file XBRL sale sul server, viene elaborato e talvolta conservato. Ogni caricamento è un trattamento, ogni conservazione un rischio, ogni fornitore un responsabile esterno con il suo contratto. Nasce quando si progetta prima il calcolo e poi, se avanza tempo, la privacy.
Qui è progettato al contrario. Chi carica un bilancio sta dicendo a quel sito quale impresa sta esaminando, quando e con quanta urgenza: per un professionista che valuta un cliente in difficoltà è un’informazione più sensibile dei numeri stessi. Il file resta sul dispositivo. Non c’è nulla da conservare, quindi nulla da proteggere, quindi nulla da promettere.
La statistica è scritta in casa e ospitata sullo stesso server: conta pagine aperte, calcolatori aperti, calcoli eseguiti e provenienza delle visite. L’indirizzo IP viene anonimizzato prima della scrittura, troncando l’ultimo ottetto, e non viene mai usato per costruire profili o per riconoscere un visitatore tra due sessioni. Il dettaglio si cancella da solo dopo novanta giorni; sopravvivono soltanto gli aggregati giornalieri, un numero per giorno e per calcolatore.
Due funzioni raccolgono informazioni su richiesta esplicita: il giudizio a stelle dopo un calcolo e il modulo per chiedere un calcolatore nuovo, che vuole un indirizzo email per rispondere. Entrambe hanno un limite di invii e una conservazione di un anno. L’informativa ai sensi dell’articolo 13 del GDPR sta in una pagina sola, perché il trattamento è abbastanza piccolo da starci dentro.
Un calcolatore è una funzione pura, una pagina che la spiega e un test che la controlla.
Numica non è un’applicazione a pagina singola. Ogni calcolatore vive a un indirizzo proprio e leggibile,
del tipo /calcolatori/lordo-netto, e la pagina viene composta dal server con tutto il contenuto
già dentro: titolo, modulo, spiegazione, formule, fonti normative, domande frequenti, esempio svolto, dati
strutturati e calcolatori correlati. Un motore di ricerca, o un assistente conversazionale che cita le fonti,
legge la pagina intera senza eseguire JavaScript. Un indice in formato testuale (llms.txt) elenca i calcolatori e le tabelle per gli assistenti conversazionali.
Tabelle di riferimento. Cinque tabelle dell’anno, dallo stipendio netto per RAL al costo di un dipendente, dal forfettario alla fattura inversa al ravvedimento, sono calcolate dagli stessi motori dei calcolatori e pubblicate in pagine proprie, con il commento ai numeri, il file CSV e i dati strutturati. Quando cambiano i parametri, si rigenerano insieme agli esempi.
I calcolatori sono raggruppati in tre categorie, ciascuna con una pagina indice. La home è un indice di collegamenti, non un contenitore di stato.
Ogni calcolatore è un singolo file PHP che espone una sola funzione: riceve i campi del modulo e restituisce una tabella di risultati. Il registro dei calcolatori è un file di configurazione che elenca, per ciascuno, l’identificativo, il file del motore e i campi del modulo con etichetta, tipo e obbligatorietà — compresi i blocchi avanzati a scomparsa, per i dati che solo alcuni utenti hanno. Da quel registro il sito genera il modulo, la pagina e la lista dei calcoli ammessi.
Il controller accetta soltanto identificativi presenti nel registro e carica il file corrispondente da quella lista, mai da un valore ricevuto dall’esterno. Aggiungere un calcolatore significa scrivere un motore, una voce di registro e una voce di contenuti: tre file, nessuna modifica al resto.
Sotto ogni risultato la pagina mostra le formule applicate e le fonti: la circolare INPS, il decreto ministeriale, l’articolo del testo unico. Non sono una riscrittura divulgativa di quello che fa il codice: sono lo stesso calcolo, scritto in modo leggibile, e quando un parametro cambia cambiano insieme.
Le semplificazioni adottate sono dichiarate in testa a ogni motore e nella pagina che lo accompagna. Un calcolatore generale non può sostituire il calcolo di un CCNL specifico o di un’addizionale comunale, e lo dice prima che qualcuno ci si affidi.
Ogni calcolatore ha almeno un caso di prova con input e risultati attesi calcolati a mano dalle fonti, per un totale di settantatré casi. Diciotto riguardano la sola analisi di bilancio: quattordici casi di riferimento, due sulle regole dei denominatori nulli, uno sull’errore del DSCR parziale e uno sui separatori italiani, con la virgola decimale e il punto delle migliaia.
La suite gira da riga di comando prima di ogni rilascio e di nuovo sul server dopo la pubblicazione, dove una pagina protetta riesegue gli stessi casi sull’ambiente reale. Un rilascio con un caso rosso non va online.
Scaglioni IRPEF, detrazioni, aliquote contributive, minimali e massimali, tassi legali per anno, importi dell’assegno unico, coefficienti di ammortamento, incentivi alle assunzioni, tariffe del bollo, moltiplicatori catastali, soglie di settore degli indici di allerta: tutto ciò che cambia con la legge di bilancio o con una circolare sta in un unico file di parametri, dove ogni blocco riporta la norma o l’atto da cui proviene. I motori non contengono numeri scritti a mano: li leggono da lì.
È una scelta che si paga una volta e rende ogni gennaio un’operazione circoscritta invece di una caccia al numero sparso in trentaquattro file.
Un calcolatore che non dichiara i propri limiti è più pericoloso di uno che sbaglia, perché l’errore si vede e il limite no. Questi stanno scritti sulle pagine, accanto ai risultati, non in fondo a una pagina di condizioni.
Un calcolo fiscale è una domanda personale. La risposta giusta è quella che non ha bisogno di ricordarsi chi l’ha fatta.note di progetto · Numica · ottobre 2026